
Seminário reúne especialistas envolvidos na implantação do novo sistema
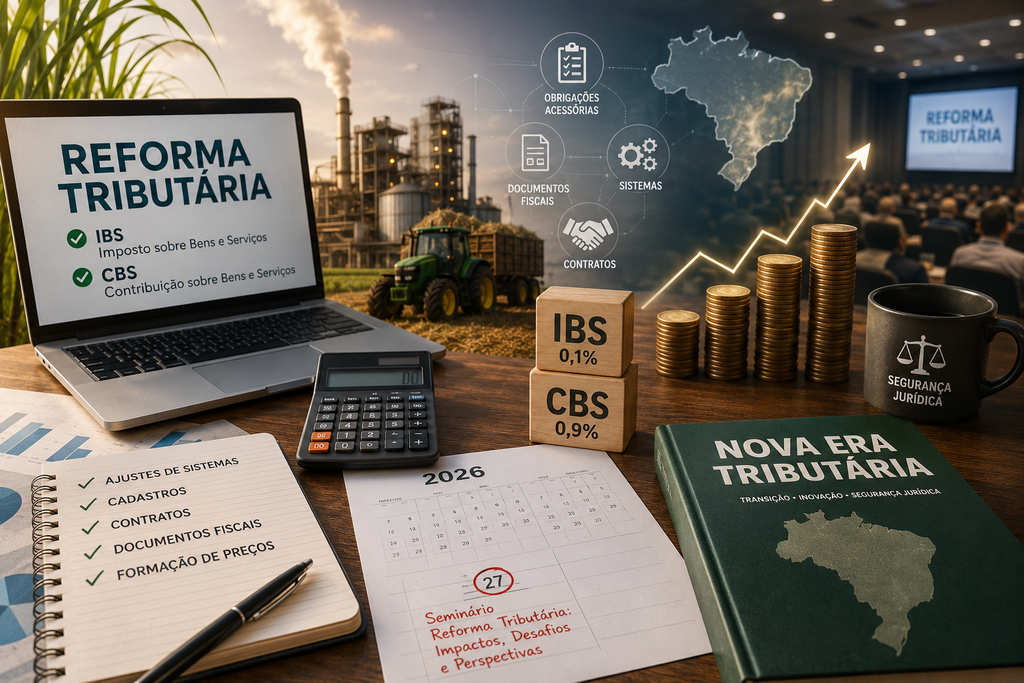
A reforma tributária começa a chegar à rotina das empresas. Desde 3 de agosto, a nota fiscal eletrônica, o conhecimento de transporte e a nota fiscal de energia elétrica passaram a exigir o preenchimento dos grupos do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), embora a rejeição automática dos documentos tenha sido adiada. A mudança abre uma etapa de ajustes em sistemas, cadastros, contratos, documentos fiscais e formação de preços.
Segundo dados divulgados pela Receita Federal e pelo Comitê Gestor do IBS, 88% dos documentos emitidos em agosto já tinham os campos dos novos tributos preenchidos. Em 2026, o IBS será apurado à alíquota de 0,1% e a CBS, de 0,9%. O recolhimento será dispensado aos contribuintes que cumprirem as obrigações acessórias, conforme previsto na Lei Complementar 214 de 2025.

O teste ganha importância diante do calendário. Em 1º de janeiro de 2027, a CBS passa a ser efetivamente cobrada e a legislação do PIS e da Cofins será revogada. Até lá, questões como classificação fiscal, aproveitamento de créditos, tributação no destino, split payment e convivência entre regimes devem ocupar as áreas tributárias e financeiras das empresas.
Esses temas serão discutidos na quinta-feira (27), em Sertãozinho – SP, durante o seminário “Reforma Tributária Impactos, Desafios e Perspectivas”, promovido pela 80ª Subseção da Ordem dos Advogados do Brasil em São Paulo (OAB SP) e pelo BBMOV Advogados. O encontro terá quatro painéis e reunirá autoridades e especialistas que acompanham diferentes frentes da implantação do novo modelo.
Novo sistema coloca empresas diante de novas decisões
Entre os participantes está Fernando Mombelli, gerente de projeto da Receita Federal que atua na implementação da reforma tributária. Alberto Macedo, ex subsecretário da Receita Municipal de São Paulo, integra a comissão de trabalho do regulamento do IBS no Comitê Gestor. Os dois participam do painel sobre os fundamentos da reforma e o novo sistema de tributação sobre o consumo, ao lado de Carlos Occaso, sócio-diretor do BBMOV Advogados e coordenador técnico do seminário.
A programação também reúne Carlos Higino Ribeiro de Alencar, presidente do Conselho Administrativo de Recursos Fiscais (CARF), e Paulo Cesar Conrado, juiz federal em São Paulo. O contencioso deve ganhar espaço à medida que CBS e IBS começarem a produzir efeitos e surgirem divergências sobre créditos, classificação de operações, regimes específicos e obrigações acessórias.
A CBS seguirá a estrutura administrativa federal, com julgamento no CARF. O IBS terá processo administrativo próprio no âmbito do Comitê Gestor. Para Occaso, reunir profissionais ligados à formulação, implementação e interpretação do sistema permite discutir problemas que não aparecem apenas na leitura da legislação.
Há uma dimensão operacional que já exige atenção das empresas. Notas técnicas, layouts, códigos de situação tributária, cClassTrib, documentos fiscais eletrônicos e a Declaração de Regimes Específicos terão reflexo direto na forma como as operações serão registradas.
O tema será tratado no painel sobre obrigações acessórias, sistemas e split payment, com Robson Dias Lima, gerente nacional do Projeto Estratégico da Reforma Tributária Brasileira de Consumo, Ângelo de Angelis, que participou da construção da reforma tributária do consumo, Amaury Rezende, professor titular da USP em Ribeirão Preto, e Occaso.
Agronegócio terá impactos diferentes ao longo da cadeia
Os efeitos da reforma sobre diferentes setores da economia serão discutidos no painel CBS e IBS Impactos e Desafios Setoriais, com Adriano Subirá, Flávia Marques Chereghini, Guilherme Adolfo dos Santos Mendes e Maria Eduarda Vizin. No agronegócio, a mudança terá impactos distintos conforme a posição de cada empresa ou produtor na cadeia.
Fornecedores, cooperativas, agroindústrias e exportadores terão de avaliar principalmente o tratamento dos créditos, os reflexos sobre o caixa e as condições aplicáveis a cada operação.
A Lei Complementar 214 estabelece que o produtor rural com receita inferior a R$ 3,6 milhões no ano calendário, assim como o produtor rural integrado, não será contribuinte do IBS e da CBS, observadas as regras previstas na legislação. A partir de 1º de janeiro de 2027, a empresa ou cooperativa submetida ao regime regular poderá ter direito a crédito presumido nas aquisições realizadas desse produtor.
A questão é particularmente relevante para cadeias com grande número de fornecedores. No setor sucroenergético, por exemplo, o enquadramento de quem fornece cana terá reflexos sobre os créditos das usinas e cooperativas. Já na indústria, o efeito muda conforme o produto e o destino da venda.
No açúcar comercializado no mercado interno, a inclusão na Cesta Básica Nacional de Alimentos prevê alíquota zero, com manutenção dos créditos anteriores. A combinação pode gerar saldos credores recorrentes e aumentar a importância dos pedidos de ressarcimento para as usinas.
A legislação estabelece prazos para análise desses pedidos, que podem chegar a 30 dias para contribuintes enquadrados em programas de conformidade, além de prever correção pela Selic em determinadas situações. Para empresas que acumulam créditos regularmente, o tempo necessário para recuperar os recursos passa a ter peso financeiro.
No etanol anidro e no hidratado, o setor terá de acompanhar o regime monofásico e a relação entre a tributação do biocombustível e a do combustível fóssil comparável. As alíquotas aplicáveis à CBS sobre combustíveis em 2027 ainda exigem acompanhamento e poderão repercutir sobre preços, contratos e competitividade.
Exportadores de açúcar e etanol também deverão acompanhar o ressarcimento dos créditos. As exportações são imunes ao IBS e à CBS, com preservação de créditos nas situações previstas na legislação. Nas cooperativas, o regime específico admite alíquota zero em determinadas operações com associados e prevê mecanismos de transferência de créditos antecedentes e presumidos.
Calendário concentra mudanças no segundo semestre
As empresas ainda terão outros marcos a cumprir antes da entrada de 2027. Até 30 de setembro, deve ser observada a opção pelo Simples Nacional para recolhimento do IBS e da CBS pelo regime regular entre janeiro e junho do próximo ano, com possibilidade de cancelamento até 30 de novembro.
Em 1º de outubro, tornam-se obrigatórias a nota fiscal de serviços eletrônica para serviços sujeitos ao Imposto Sobre Serviços (ISS) e a primeira fase da Declaração de Regimes Específicos. Em 15 de novembro ocorre a primeira entrega dos eventos periódicos mensais da declaração, com dados referentes a outubro.
A partir de 1º de dezembro, entram a nota fiscal de serviços para locações de bens móveis e imóveis e a nota fiscal eletrônica do sujeito passivo de IBS e CBS que não seja contribuinte do Imposto sobre Circulação de Mercadorias e Serviços (ICMS). Um mês depois começa a cobrança efetiva da CBS.
Além das alterações nos documentos fiscais, Occaso aponta três frentes que merecem atenção. A primeira é a classificação de produtos e operações, com a definição correta do código de situação tributária e do cClassTrib. A segunda é a revisão dos contratos diante da substituição de PIS e Cofins pela CBS em 2027 e do início da substituição gradual de ICMS e ISS a partir de 2029.
A terceira envolve os fornecedores. A Lei Complementar 214 condiciona a apropriação de créditos à extinção dos débitos relativos às operações de aquisição, comprovadas por documento fiscal eletrônico idôneo. A regra coloca a situação fiscal de quem vende entre os pontos que deverão ser acompanhados por quem compra.
“Quem chegar a 2027 sem documentos fiscais completos, sistemas parametrizados e classificação adequada sentirá rapidamente que a ausência de preparação custa caro. A transição deve ser usada para testar dados, validar processos, treinar equipes e corrigir inconsistências antes que os efeitos financeiros sejam mais relevantes”, ressalta Occaso.
Serviço:
Reforma Tributária Impactos, Desafios e Perspectivas
Data: 27 de agosto
Hora: 8h30 às 18h
Local: Auditório da Canaoeste, Rua Dr. Pio Dufles, 532, Centro, Sertãozinho – SP
Mais informações: Andréia Vital – 16 9 9279.4155
Fonte: Assessoria seminário “Reforma Tributária Impactos, Desafios e Perspectivas”
Clique AQUI, entre no canal do WhatsApp da Visão Agro e receba notícias em tempo real.